Le aziende grandi falliscono perché fanno tutto bene.
Clayton Christensen, 1997. Il libro che ha dato un nome alla "disruption" e ha spiegato perché chi guida un mercato viene regolarmente spazzato via dai newcomer più piccoli.
The Innovator's Dilemma è il libro che ha trasformato la parola "disruption" da slang da startup a categoria analitica. Christensen lo pubblicò nel 1997 partendo da un dato apparentemente assurdo: le aziende meglio gestite del mondo — quelle che ascoltano i clienti, investono in R&D, leggono i loro indicatori finanziari — falliscono proprio perché fanno tutto bene.
1. Il paradosso
Christensen studia industrie tecnologiche (hard disk, escavatori, acciaio) e nota un pattern ricorrente: in ogni settore, ogni 10-15 anni, il leader di mercato viene rimpiazzato da un newcomer che inizialmente sembrava ridicolo. Non per incompetenza dell'incumbent — ma per una logica gestionale corretta che diventa sbagliata quando arriva un certo tipo di innovazione.
2. Sustaining vs disruptive
La chiave è distinguere due tipi di innovazione:
- Sustaining innovation: migliora il prodotto sulle dimensioni che i clienti attuali già premiano. Più veloce, più affidabile, più capiente. Le grandi aziende sono bravissime a farla — è il loro mestiere.
- Disruptive innovation: parte peggiore del prodotto incumbent sulle metriche che contano per il cliente mainstream. Ma è più economica, più semplice, accessibile a clienti che non potevano permettersi quella categoria. Inizia in un mercato nicchia o low-end.
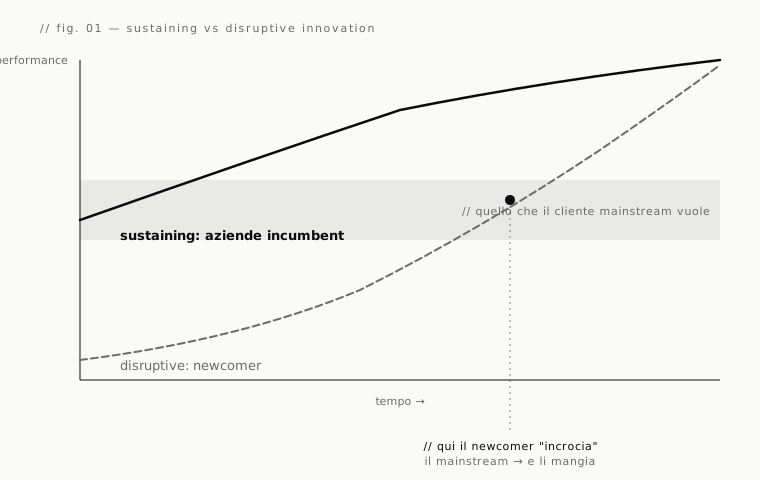
L'esempio classico è il disco rigido: ogni generazione (14" → 8" → 5.25" → 3.5" → 2.5") nasceva con capacità troppo bassa per i clienti enterprise dell'incumbent, ma migliorava abbastanza in fretta da soppiantarlo entro una decade. Lo stesso schema si applica a steel mini-mills vs integrated steel, escavatori idraulici vs meccanici, Netflix vs Blockbuster, Wikipedia vs Encarta.
3. Perché gli incumbent perdono (e non è stupidità)
Il colpo geniale del libro è la spiegazione strutturale del fallimento. L'incumbent non perde per incompetenza — perde perché fa esattamente quello che insegnano nei manuali di management:

- Ascolta i suoi migliori clienti → loro vogliono "più di quello che già hanno", non roba inferiore.
- Guarda i margini → la disruptive tech ha margini sottili, non è interessante.
- Investe dove c'è il grosso fatturato → un nuovo mercato da 50M$ è irrilevante rispetto a uno da 5B$.
- Ha una struttura di costi ottimizzata per la sua scala → non può competere su prezzo nel segmento basso.
Quando il newcomer "scala" verso l'alto e raggiunge il mainstream, l'incumbent ha la struttura organizzativa sbagliata per inseguirlo. Fabbriche, sales force, partner commerciali, processi di sviluppo — tutto tarato sull'altro tipo di prodotto.
4. Cosa porto via
Tre cose:
- Il successo passato è un debito, non un asset, di fronte a una disruption. Più sei bravo a fare quello che fai, più sei rigido nel cambiare. Lo chiamano "core competence trap".
- Non tutte le novità sono disruption. Tante "innovazioni" sono sustaining travestite — migliorano il prodotto esistente. La vera disruption parte da sotto in qualche dimensione, e all'inizio sembra peggiorativa.
- Il libro ha 28 anni e descrive ancora bene il presente. È stato un test importante per me: i framework che resistono al tempo sono pochi e vanno trattati con rispetto.
Una nota finale: Christensen è stato criticato (a ragione) per aver applicato "disruption" a casi che non corrispondono al modello stretto. Ma il modello stretto del 1997 — disruption come fenomeno bottom-up nei mercati tecnologici a margine basso — è ancora una delle lenti più utili per capire perché un'azienda apparentemente solida possa svanire in 5 anni.